
Η θυγατρική στην Κύπρο της πολυεθνικής ελεγκτικής εταιρείας Deloitte ενέκρινε αναδρομικά σειρά από έγραφα για εταιρείες των οποίων ο πραγματικός δικαιούχος είναι ο Ρόμαν Αμπράμοβιτς. Με την ενέργεια αυτή βοήθησε τις εταιρείες του να μεταφέρουν αναδρομικά περιουσιακά στοιχεία αξίας δισεκατομμυρίων δολαρίων από την Κύπρο στις Βρετανικές Παρθένες Νήσους (BVI), σε μια προσπάθεια να παρακάμψουν τους αυστηρότερους νόμους περί φορολογίας και διαφάνειας, όπως αποκαλύπτουν διαρρεύσαντα έγγραφα.
Συγκεντρώνοντας στοιχεία από την αλληλογραφία μέσω ηλεκτρονικού ταχυδρομείου και οικονομικά αρχεία πολλών ετών, οι δημοσιογράφοι διαπίστωσαν ότι στα μέσα της δεκαετίας του 2000 η Deloitte Κύπρου συζήτησε και συνέβαλε στην υλοποίηση της μεταφοράς περιουσιακών στοιχείων — συμπεριλαμβανομένων τραπεζικών καταθέσεων, γιοτ και πολυτελών ακινήτων — ως απάντηση στην αύξηση των φόρων και των απαιτήσεων διαφάνειας που επιβλήθηκαν σε εταιρείες ξένων ιδιοκτητών και ιδιωτικές εταιρείες στην Κύπρο, εν όψει της ένταξής της στην Ευρωπαϊκή Ένωση το 2004.
Κύρια ευρήματα
- Αρχεία που διέρρευσαν και περιέχουν αλληλογραφία μέσω ηλεκτρονικού ταχυδρομείου και οικονομικά στοιχεία πολλών ετών αποκαλύπτουν τον τρόπο με τον οποίο η Deloitte Κύπρου συνεργάστηκε με άλλες εταιρείες που διαχειρίζονταν την περιουσία του Αμπράμοβιτς. Σκοπός τους ήταν να μεταφέρουν τεράστια περιουσιακά στοιχεία από την Κύπρο στις Βρετανικές Παρθένες Νήσους (BVI), συμπεριλαμβανομένων τραπεζικών καταθέσεων, υπερπολυτελών σκαφών και πολυτελών κατοικιών.
- Τα αρχεία προέρχονται από την MeritServus, έναν κυπριακό πάροχο εταιρικών υπηρεσιών που έχει πλέον υποβληθεί σε κυρώσεις από το Ηνωμένο Βασίλειο. Η MeritServus συνεργάστηκε στενά με τη Deloitte Κύπρου για τη δημιουργία αναδρομικών εγγράφων, ώστε να φαίνεται ότι τα περιουσιακά στοιχεία είχαν μεταφερθεί στις Βρετανικές Παρθένες Νήσους χρόνια νωρίτερα.
- Έγγραφα με αναδρομική ημερομηνία που συντάχθηκαν στα μέσα της δεκαετίας του 2000 επέτρεψαν σε μια κυπριακή εταιρεία να εξαιρέσει περιουσιακά στοιχεία από τις δηλώσεις που υποβλήθηκαν στις κυπριακές αρχές χρόνια αργότερα. Mηνύματα ηλεκτρονικού ταχυδρομείου που διέρρευσαν υποδεικνύουν ότι τα έγγραφα αυτά δημιουργήθηκαν για να παρακαμφθεί η κυπριακή νομοθεσία, η οποία απαιτούσε υψηλότερη φορολογία και μεγαλύτερη διαφάνεια από τις ξένες και τις ιδιωτικές εταιρείες.
- Δεν υπάρχουν στοιχεία που να αποδεικνύουν ότι ο Αμπράμοβιτς γνώριζε ή ενέκρινε την προετοιμασία των εγγράφων, ενώ οι δικηγόροι του Αμπράμοβιτς αρνήθηκαν ότι «απέφυγε ή προσπάθησε να αποφύγει τη φορολογία», λέγοντας ότι ήταν «απολύτως ορθό» για τις εταιρείες του να ακολουθήσουν τις συμβουλές της Deloitte Κύπρου. Η Deloitte Κύπρου δήλωσε ότι «ενεργεί σύμφωνα με την ισχύουσα νομοθεσία», αλλά αρνήθηκε να σχολιάσει περαιτέρω.
Η Deloitte Κύπρου συνεργάστηκε στενά για τα σχέδια αυτά με την MeritServus, έναν κυπριακό πάροχο εταιρικών υπηρεσιών που έχει πλέον υποβληθεί σε κυρώσεις από το Ηνωμένο Βασίλειο και ο οποίος αποτελούσε τμήμα της Deloitte Κύπρου πριν αποσχιστεί ως ανεξάρτητη εταιρεία το 2005.
Οι δύο εταιρείες παρείχαν συμβουλές σε ανώτερα στελέχη της Millhouse Capital U.K. Limited, μιας εταιρείας που διαχειρίζεται περιουσιακά στοιχεία που ανήκουν στον Αμπράμοβιτς, καθώς και της Millhouse LLC στη Ρωσία.
Σε ορισμένες από τις ανταλλαγές ηλεκτρονικών μηνυμάτων μεταξύ των εταιρειών γίνεται λόγος για την κατάρτιση εγγράφων το 2005, τα οποία θα επέτρεπαν σε μια κυπριακή εταιρεία, της οποίας ο Αμπράμοβιτς ήταν ο πραγματικός δικαιούχος, να δηλώσει στις κυπριακές αρχές ότι σχεδόν 2 δισεκατομμύρια δολάρια σε τραπεζικές καταθέσεις, τα οποία είχε λάβει από την πώληση μετοχών της ρωσικής πετρελαϊκής εταιρείας Sibneft το 2003, είχαν κατατεθεί για λογαριασμό μιας εταιρείας των Βρετανικών Παρθένων Νήσων (BVI), πράγμα που θα σήμαινε ότι τα χρήματα δεν υπόκειντο σε τόσο υψηλή φορολογία στην Κύπρο. Η οικονομική έκθεση της κυπριακής εταιρείας για το 2005, την οποία εξασφάλισαν οι δημοσιογράφοι, δείχνει ότι το σχέδιο τέθηκε σε εφαρμογή: η έκθεση αναφέρει ότι η εταιρεία κατείχε 870 εκατομμύρια δολάρια σε καταπίστευμα για λογαριασμό της μητρικής της εταιρείας στις Βρετανικές Παρθένες Νήσους το 2004 – το έτος πριν από την προετοιμασία των αναδρομικών εγγράφων.
Σε μια άλλη περίπτωση, το 2006, στελέχη της Deloitte Κύπρου πιστοποίησαν τις οικονομικές καταστάσεις του 2003 για μια εταιρεία εγγεγραμμένη στην Κύπρο, της οποίας ο Αμπράμοβιτς ήταν ο πραγματικός ιδιοκτήτης, προκειμένου να φανεί ότι η εταιρεία είχε εκχωρήσει περιουσιακά στοιχεία αξίας σχεδόν 700 εκατομμυρίων δολαρίων. Στα έγγραφα αναφερόταν ότι τα περιουσιακά στοιχεία ανήκαν στη μητρική εταιρεία της κυπριακής εταιρείας, η οποία εδρεύει στις Βρετανικές Παρθένες Νήσους, από το 2003. Στην πραγματικότητα, τα περιουσιακά στοιχεία ανήκαν στην κυπριακή εταιρεία από το 2003 έως το 2006.
Δεν υπάρχουν αποδείξεις ότι ο Αμπράμοβιτς «συμμετείχε, εξουσιοδότησε ή γνώριζε» τα σχέδια για την κατάρτιση, την αναδρομική χρονολόγηση ή την παραποίηση εγγράφων, ανέφερε δικηγορικό γραφείο που εκπροσωπεί τον Αμπράμοβιτς σε απάντησή του προς το OCCRP. Το δικηγορικό γραφείο ανέφερε ότι οι εταιρείες του πελάτη τους «προσέλαβαν επαγγελματικές εταιρείες, συμπεριλαμβανομένης της Deloitte, … για τη σύσταση, τη διαχείριση και τον έλεγχο τους. Εμπιστεύονταν αυτές τις εταιρείες… ότι θα το έκαναν σωστά και σύμφωνα με όλες τις ισχύουσες νομικές απαιτήσεις». Αρνήθηκαν ότι ο Αμπράμοβιτς «απέφυγε ή προσπάθησε να αποφύγει τη φορολογία» ή «απέκρυψε παράνομα ή αθέμιτα τα περιουσιακά του στοιχεία».
Η Deloitte Κύπρου δήλωσε ότι «ενεργεί σύμφωνα με την ισχύουσα νομοθεσία», αλλά αρνήθηκε να κάνει περαιτέρω σχόλια, αναφέροντας ότι δεν έχει πλέον πρόσβαση στην αλληλογραφία που χρονολογείται πριν από 20 χρόνια. Δεν υπήρξε απάντηση στις ερωτήσεις που απεστάλησαν στον υπεύθυνο επικοινωνίας της Deloitte Global.
Τα ευρήματα αυτά έρχονται την ώρα που ο Αμπράμοβιτς εξακολουθεί να αποτελεί αντικείμενο έρευνας από τις αρχές του Τζέρσεϋ, στο πλαίσιο υποθέσεων ύποπτης νομιμοποίησης εσόδων από παράνομες δραστηριότητες που σχετίζονται με τα έσοδα από την πώληση της Sibneft. (Οι δικηγόροι του Αμπράμοβιτς δήλωσαν ότι «αρνείται όλες τις κατηγορίες» και ότι δεν έχουν απαγγελθεί κατηγορίες.)
Ο Δημήτρης Ιωαννίδης, πρόεδρος και διευθύνων εταίρος της MeritServus από τον Ιανουάριο του 2005, υπέστη κυρώσεις από την κυβέρνηση του Ηνωμένου Βασιλείου το 2023 για τη δημιουργία «αδιαφανών υπεράκτιων δομών», τις οποίες, σύμφωνα με τους ισχυρισμούς, ο Αμπράμοβιτς «χρησιμοποίησε για να αποκρύψει» περιουσιακά στοιχεία αξίας σχεδόν 1 δισεκατομμυρίου δολαρίων. Μία από τις εταιρείες της MeritServus, η MeritServus HC Limited, υπέστη κυρώσεις από το Ηνωμένο Βασίλειο την ίδια περίοδο.
Μέσω των δικηγόρων του, ο 83χρονος Ιωαννίδης, ο οποίος διετέλεσε επίσης πρόεδρος της Deloitte Κύπρου για σχεδόν δύο δεκαετίες έως το 2005, αρνήθηκε να σχολιάσει, επικαλούμενος προβλήματα υγείας.
Ο Άλεξ Κόμπαμ, οικονομολόγος και διευθύνων σύμβουλος του Tax Justice Network με έδρα το Ηνωμένο Βασίλειο, δήλωσε ότι πιστεύει ότι η «σκόπιμη δημιουργία ψευδών αποδεικτικών εγγράφων για να υποστηρίξει κανείς μια θέση που γνωρίζει ότι δεν είναι αληθινή, και η υποβολή τους στη φορολογική αρχή» θα μπορούσε να συνιστά φοροδιαφυγή.
Η Deloitte και τα γραφεία της σε όλο τον κόσμο «υποτίθεται ότι είναι εκείνοι στους οποίους μπορούν να βασίζονται οι επενδυτές, αλλά και οι αρχές, ότι τα στοιχεία είναι ουσιαστικά ακριβή», πρόσθεσε ο Cobham.
Αφού εξέτασε μια σύνοψη των στοιχείων που διέρρευσαν, ο δικηγόρος Άντριου Μίτσελ, μέλος του δικηγορικού γραφείου 33 Chambers, χαρακτήρισε τις προσπάθειες αναδρομικής χρονολόγησης της Deloitte Κύπρου, της MeritServus και της Millhouse ως «μια ξεκάθαρη και προκλητική κίνηση με σκοπό την κάλυψη περιουσιακών στοιχείων από τη νόμιμη φορολογία, τα οποία διαφορετικά θα έπρεπε να είχαν φορολογηθεί».
Σχετικά με την έρευνα
Το «Cyprus Confidential», μια συνεχιζόμενη παγκόσμια δημοσιογραφική ερευνητική συνεργασία, βασίζεται σε περισσότερα από 3,6 εκατομμύρια έγγραφα που διέρρευσαν από έξι διαφορετικούς κυπριακούς παρόχους υπηρεσιών, μεταξύ των οποίων και η MeritServus.
Τα αρχεία της MeritServus κοινοποιήθηκαν στο OCCRP, στο Διεθνές Κονσόρτσιουμ Ερευνητικών Δημοσιογράφων (ICIJ), στο Paper Trail Media και σε άλλα μέσα ενημέρωσης από την οργάνωση Distributed Denial of Secrets (DDoS). Το OCCRP έχει ήδη δημοσιεύσει ρεπορτάζ σχετικά με τη MeritServus, και το παρόν έργο βασίζεται σε αυτή την εργασία.
Η έρευνα αυτή διευθύνεται από το Bureau of Investigative Journalism (TBIJ) και διεξάγεται σε συνεργασία με τις εφημερίδες Guardian και BBC, καθώς και με το CIReN.
Ξαναγράφοντας την ιστορία
Τα διαρρεύσαντα ηλεκτρονικά μηνύματα αποκαλύπτουν πώς υψηλόβαθμα στελέχη των εταιρειών Millhouse, MeritServus και Deloitte Κύπρου αντάλλαξαν επί μήνες αλληλογραφία σχετικά με ένα φορολογικό πρόστιμο που επρόκειτο να επιβληθεί στην εταιρεία Kravin Investments Limited, η οποία ήταν εγγεγραμμένη στην Κύπρο.
Η Kravin ιδρύθηκε για λογαριασμό του Αμπράμοβιτς το 1999. Ανήκε σε ένα σύνολο εταιρειών, καταπιστευμάτων και τραπεζικών λογαριασμών με έδρα την Κύπρο, τα οποία η MeritServus —που τότε αποτελούσε ακόμη τμήμα της Deloitte Κύπρου— ίδρυσε και διαχειριζόταν για να εξυπηρετήσει τις ακμάζουσες διεθνείς επιχειρηματικές δραστηριότητες του Αμπράμοβιτς στις αρχές της δεκαετίας του 2000.
Μέχρι το 2005, η Kravin και δεκάδες άλλες εταιρείες ανήκαν όλες σε ένα μόνο κυπριακό καταπίστευμα με την ονομασία Sara Trust. Ο Αμπράμοβιτς ήταν ο δικαιούχος του καταπιστεύματος, ενώ ο Ιωαννίδης της MeritServus ήταν διαχειριστής.
Η Kravin είχε λάβει ένα απροσδόκητο κέρδος ύψους 3 δισεκατομμυρίων δολαρίων το 2003, αφού ο Abramovich πούλησε το 20% του ρωσικού πετρελαϊκού κολοσσού Sibneft σε μια άλλη ρωσική πετρελαϊκή εταιρεία, την Yukos. Λίγο περισσότερο από ένα μήνα μετά την έναρξη της εισροής των κεφαλαίων από την Yukos, την ημέρα που ο Abramovich απέκτησε τον ποδοσφαιρικό σύλλογο Chelsea, ο μέτοχος της Kravin χορήγησε ένα σημαντικό δάνειο στη μητρική εταιρεία της ομάδας.
(Ο Αμπράμοβιτς είχε αποκτήσει τη Sibneft από το ρωσικό κράτος στα μέσα της δεκαετίας του 1990 έναντι 248 εκατομμυρίων δολαρίων, αφού είχε αποκτήσει τον έλεγχο της εταιρείας μέσω δημοπρασίας στην οποία η προσφορά της εταιρείας του Αμπράμοβιτς δεν αντιμετώπισε «καμία ουσιαστική ανταγωνιστική πρόταση», σύμφωνα με δικαστή του Αγγλικού Ανωτάτου Δικαστηρίου. Στη συνέχεια, τον Σεπτέμβριο του 2005, πούλησε το υπόλοιπο μερίδιό του της Sibneft στον κρατικό ενεργειακό όμιλο της Ρωσίας Gazprom έναντι 13 δισεκατομμυρίων δολαρίων. Οι δικηγόροι του Αμπράμοβιτς δήλωσαν ότι η απόφαση του Ανωτάτου Δικαστηρίου «δεν κατέληξε στο συμπέρασμα ότι οποιαδήποτε δημοπρασία ήταν διεφθαρμένη ή παράνομη» και αρνήθηκαν ότι ο Αμπράμοβιτς ήταν «εμπλεκόμενος σε παράνομες συναλλαγές με μετοχές της Sibneft».
Στα μέσα του 2005, η Deloitte Κύπρου, η Millhouse και η MeritServus άρχισαν να συζητούν το γεγονός ότι τα κεφάλαια που είχε στείλει η Yukos στην Kravin μετά την πώληση των μετοχών της Sibneft είχαν συγκεντρώσει εκατομμύρια δολάρια σε τόκους. Τα προσχέδια των οικονομικών καταστάσεων για το 2003 δείχνουν ότι τα κεφάλαια αυτά ανέρχονταν σε περίπου 1,8 δισεκατομμύρια δολάρια στις 31 Δεκεμβρίου 2003.
Από την ανταλλαγή μηνυμάτων ηλεκτρονικού ταχυδρομείου προκύπτει ότι οι τόκοι από τις τραπεζικές καταθέσεις της Kravin υπόκειντο στον κυπριακό εταιρικό φόρο και σε μια ακόμη νεότερη πρόσθετη εισφορά, η οποία υποχρέωνε τις κυπριακές εταιρείες που ανήκαν σε αλλοδαπούς να καταβάλλουν φόρο επί των τόκων που προέρχονταν από το παθητικό τους εισόδημα. Η εν λόγω νομοθεσία είχε τεθεί σε ισχύ λίγο πριν από την πληρωμή της Sibneft το 2003.
Σε ανταλλαγή μηνυμάτων ηλεκτρονικού ταχυδρομείου που παρουσιάζει την ατζέντα μιας συνάντησης στη Μόσχα τον Ιούνιο του 2005 προκύπτει ότι η Deloitte Κύπρου, η MeritServus και η Millhouse επρόκειτο να συζητήσουν «φορολογικούς κινδύνους και τις διαθέσιμες επιλογές για την εξάλειψή τους σε προηγούμενες περιόδους», καθώς και «δημοσιοποιήσεις σχετικά με τη συναλλαγή Sibneft/Yukos».
Στη συνέχεια, τον Αύγουστο του 2005, ο εταίρος της Deloitte Κύπρου, Αντώνης Ταλιώτης, έστειλε ένα ηλεκτρονικό μήνυμα στον Ιωαννίδη της MeritServus, αναφέροντας ότι οι τόκοι από τα έσοδα της Kravinν μόνο για το πρώτο εξάμηνο του 2005 ανέρχονταν σε 10 εκατομμύρια δολάρια. Οι τόκοι αυτοί «θα υπόκεινται σε πραγματικό φορολογικό συντελεστή 15%», ανέφερε ο Ιωαννίδης, ζητώντας να γίνει συζήτηση.
Μέχρι τότε, ο Ιωαννίδης της MeritServus και η Ναταλία Χούντικ της Millhouse συζητούσαν μια ιδέα που είχε προτείνει για πρώτη φορά ο Ιωαννίδης το 2003 και για την οποία είχε δηλώσει τότε ότι θα «απέφευγε την καταβολή φόρου». Σύμφωνα με την πρόταση του Ιωαννίδη, τα κεφάλαια που κατείχε η Kravin θα έπρεπε να καταβληθούν ως ενδιάμεσο μέρισμα στη μητρική της εταιρεία στις Βρετανικές Παρθένες Νήσους (BVI), όπου δεν θα υπόκειντο σε φορολογία. Στη συνέχεια, η Kravin θα συμφωνούσε να επενδύσει το μέρισμα για λογαριασμό της μητρικής εταιρείας.
Στη διαρρεύσασα αλληλογραφία του 2005, ο Ιωαννίδης περιέγραψε λεπτομερώς την ανάγκη δημιουργίας μιας σειράς εγγράφων που θα έδιναν την εντύπωση ότι η Kravin είχε καταβάλει τα έσοδα από τη Sibneft ως μέρισμα τον Μάιο του 2003 στον μέτοχό της, την Kelvedon Worldwide Limited, μια άλλη εταιρεία της οποίας ο πραγματικός δικαιούχος ήταν ο Αμπράμοβιτς και η οποία τελούσε υπό την διοίκηση της MeritServus. Τα έγγραφα θα έδειχναν ότι η Kravin στη συνέχεια κρατούσε τα κεφάλαια για λογαριασμό της Kelvedon.
Οι δικηγόροι του Αμπράμοβιτς δήλωσαν ότι ο πελάτης τους αρνείται την κατηγορία της φοροδιαφυγής. «Εάν μια ρύθμιση προτάθηκε από επαγγελματίες συμβούλους του κύρους της Deloitte, θα ήταν απολύτως σωστό για τις εταιρείες που συνδέονται με τον [Αμπράμοβιτς]… να βασιστούν σε αυτήν», ανέφεραν.
Σε ένα ηλεκτρονικό μήνυμα προς την Χούντικ τον Αύγουστο του 2005, ο Ιωαννίδης ανέφερε ότι η ιδέα είχε ήδη συμφωνηθεί με τον Ταλιώτη και έναν άλλο εταίρο της Deloitte Κύπρου, τον Νίκο Χαραλάμπους.
«Εάν συμφωνείτε, θα είναι απαραίτητο να τροποποιηθούν αναλόγως οι οικονομικές καταστάσεις και τα λογιστικά αρχεία για τα έτη 2003 και 2004», έγραψε ο Ιωαννίδης στην Χούντικ.
Τον επόμενο μήνα, ο Ιωαννίδης έγραψε ξανά στην Χούντικ, επισυνάπτοντας αυτή τη φορά προσχέδια επιστολών που, όπως ανέφερε, έπρεπε να ανταλλαγούν μεταξύ της Kelvedon, της MeritServus και της Kravin, με ορισμένες από αυτές να φέρουν αναδρομική ημερομηνία από το 2003. Οι επιστολές καθόριζαν τους γενικούς όρους για την καταβολή μερίσματος στην Kelvedon εκείνη τη χρονιά και τη διαχείριση των κεφαλαίων από την Kravin έκτοτε.
Οι δημοσιογράφοι δεν μπόρεσαν να επιβεβαιώσουν ανεξάρτητα εάν η συμφωνία αυτή τέθηκε σε εφαρμογή. Σύμφωνα με το εμπορικό μητρώο της Κύπρου, δεν κατατέθηκαν οικονομικές καταστάσεις της Kravin ούτε το 2003 ούτε το 2004.
Ωστόσο, η αλληλογραφία που διέρρευσε δείχνει ότι η MeritServus συνέχισε να συντάσσει εκθέσεις για τα έτη 2004 και 2005, στις οποίες η Kravin φαίνεται να υποβάλλει εκθέσεις προς την Kelvedon σχετικά με την απόδοση των επενδυτικών της κεφαλαίων.
Επιπλέον, στις οικονομικές καταστάσεις που υπέβαλε η Kravin στο μητρώο εταιρειών της Κύπρου για το 2005, η εταιρεία δήλωσε συνολικές φορολογικές εισφορές ύψους μόλις 15.000 δολαρίων για τα έτη 2004 και 2005.
Οι εν λόγω οικονομικές καταστάσεις, οι οποίες, όπως προκύπτει από τα αρχεία, κατατέθηκαν μόνο μετά από περισσότερο από μια δεκαετία, το 2016, εγκρίθηκαν επίσημα από τον Νίκο Χαραλάμπους, έναν από τους εταίρους της Deloitte Κύπρου. Σύμφωνα με διαρρεύσαντα μηνύματα ηλεκτρονικού ταχυδρομείου, ήταν ένας από τους ανθρώπους που συζήτησαν και συμφώνησαν σχετικά με τη στρατηγική της αναδρομικής χρονολόγησης. Ο Χαραλάμπους υπέγραψε μια έκθεση στην οποία επιβεβαίωνε ότι οι καταστάσεις «παρουσιάζουν μια αληθή και δίκαιη εικόνα της οικονομικής θέσης της εταιρείας».
Δεν υπήρξε απάντηση σε μηνύματα και κλήσεις προς έναν αριθμό τηλεφώνου του Χαραλάμπους, ο οποίος έχει αποχωρήσει από τη Deloitte σύμφωνα με τον λογαριασμό του στο LinkedIn.
Ο Αντώνης Ταλιώτης, ο οποίος παρέμεινε εταίρος της Deloitte Κύπρου μέχρι την αποχώρησή του από την εταιρεία νωρίτερα φέτος, δήλωσε στο OCCRP ότι θα απαντούσε μέσω της Deloitte, αλλά η ελεγκτική εταιρεία αρνήθηκε να κάνει οποιοδήποτε σχόλιο.
Δεν υπήρξε απάντηση στις ερωτήσεις που απεστάλησαν στην Χούντικ μέσω της Millhouse στη Ρωσία, ούτε στις ερωτήσεις που απεστάλησαν σε έναν από τους λογαριασμούς της Χούντικ στα μέσα κοινωνικής δικτύωσης.
Η MeritServus υπό εξέταση
Μία από τις νομικές οντότητες της MeritServus, η Meritservus Secretaries Limited, καθώς και δύο πρώην υπάλληλοι της MeritServus, είναι κατηγορούμενοι σε μια εν εξελίξει ποινική υπόθεση φορολογικού χαρακτήρα στην Κύπρο, μαζί με την BOYM – Blue Ocean Management Limited, μια εταιρεία διαχείρισης πολυτελών θαλαμηγών της οποίας ο Αμπράμοβιτς ήταν κάποτε ο πραγματικός ιδιοκτήτης.
Οι κατηγορίες απαγγέλθηκαν μετά από αποκαλύψεις του OCCRP, του Bureau of Investigative Journalism (ΤΒIJ), και των συνεργαζόμενων μέσων ενημέρωσης πέρυσι, σύμφωνα με τις οποίες κατά τη διάρκεια της δεκαετίας του 2000 η Blue Ocean ίδρυσε μια εικονική επιχείρηση ναύλωσης σούπερ γιοτ, σε μια προφανή προσπάθεια φοροδιαφυγής. Το OCCRP διαπίστωσε ότι η MeritServus διαχειριζόταν την Blue Ocean. Ο διευθυντής της Meritservus Secretaries Limited είχε αρνηθεί προηγουμένως να κάνει σχόλια.
Η εταιρεία σούπερ γιοτ κατηγορείται ότι δεν κατέβαλε πάνω από 26 εκατομμύρια ευρώ σε φόρους και συσσωρευμένους τόκους στο πλαίσιο της ποινικής υπόθεσης. Οι δικηγόροι του Αμπράμοβιτς αρνήθηκαν κάθε ισχυρισμό ότι ο πελάτης τους είχε οποιονδήποτε ρόλο σε «οποιαδήποτε υποτιθέμενη εξαπάτηση οποιασδήποτε κυβερνητικής αρχής με σκοπό την αποφυγή της καταβολής φόρων που οφείλονταν νόμιμα ή για οποιονδήποτε άλλο σκοπό».
Οι κατηγορούμενοι αντιμετωπίζουν κατηγορίες που περιλαμβάνουν τη μη καταβολή φόρων και τη μη καταβολή προστίμων για καθυστερημένη υποβολή φορολογικών δηλώσεων. Η «Blue Ocean» κατηγορείται επίσης για μη υποβολή φορολογικών δηλώσεων.
Ο Σύνδεσμος Εγκεκριμένων Λογιστών Κύπρου (ΣΕΛΚ) ανακάλεσε τις άδειες της «MeritServus» μετά τις κυρώσεις του Ηνωμένου Βασιλείου το 2023, ενώ τα μηνύματα ηλεκτρονικού ταχυδρομείου που έστειλαν δημοσιογράφοι στις διευθύνσεις ηλεκτρονικού ταχυδρομείου της «MeritServus» επιστράφηκαν ως μη παραδοθέντα.
Κρυφά περιουσιακά στοιχεία πολυτελείας
Τα αρχεία της MeritServus δείχνουν επίσης ότι η Deloitte Κύπρου, η MeritServus και στελέχη της Millhouse συμφώνησαν να συντάξουν έγγραφα που θα επέτρεπαν σε μια άλλη εταιρεία, της οποίας ο Αμπράμοβιτς ήταν ο πραγματικός ιδιοκτήτης, να αφήσει εκατοντάδες εκατομμύρια δολάρια από τα προσωπικά του περιουσιακά στοιχεία αδήλωτα στις οικονομικές καταστάσεις που υποβλήθηκαν στις κυπριακές αρχές.
Τα προσχέδια των οικονομικών καταστάσεων για το 2003 μιας κυπριακής εταιρείας με την επωνυμία Amiscan Investments Limited, τα οποία περιλαμβάνονται στα αρχεία που διέρρευσαν, δείχνουν ότι η εταιρεία κατείχε μια σειρά περιουσιακών στοιχείων υψηλής αξίας: διάφορα γιοτ συνολικής αξίας 354 εκατομμυρίων δολαρίων, διάφορα αεροσκάφη αξίας 142 εκατομμυρίων δολαρίων, καθώς και τέσσερα ακίνητα στη Γαλλία και το Ηνωμένο Βασίλειο, αξίας 127 εκατομμυρίων δολαρίων.
Τα προσχέδια των οικονομικών καταστάσεων καταρτίστηκαν από τη Deloitte Κύπρου τον Ιούλιο του 2005, αλλά τον Οκτώβριο του 2005, ένα ηλεκτρονικό μήνυμα από τον Ιωαννίδη της MeritServus εξέφραζε επιφυλάξεις σχετικά με τη δήλωση των περιουσιακών στοιχείων.
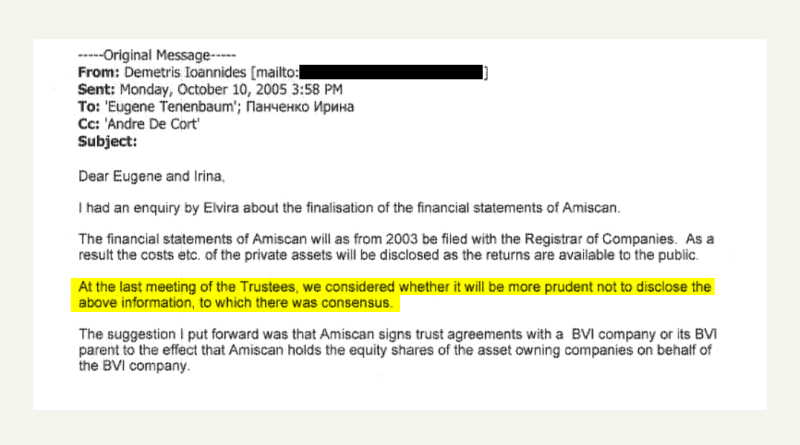
«Οι οικονομικές καταστάσεις της Amiscan θα κατατίθενται, από το 2003 και μετά, στο Μητρώο Εταιρειών… τα ιδιωτικά περιουσιακά στοιχεία θα δημοσιοποιούνται, καθώς οι δηλώσεις θα είναι διαθέσιμες στο κοινό», έγραψε σε ηλεκτρονικό μήνυμα προς τον Γιούτζιν Τενενμπάουμ, τότε διευθυντή της εταιρείας Millhouse Capital U.K. Limited με έδρα το Ηνωμένο Βασίλειο, την Ιρίνα Παντσένκο, τότε οικονομική σύμβουλο του Αμπράμοβιτς, και τον Αντρέ ντε Κορτ, εσωτερικό νομικό σύμβουλο της Millhouse. «Στην τελευταία συνεδρίαση των διαχειριστών, εξετάσαμε αν θα ήταν πιο συνετό να μην δημοσιοποιήσουμε τις παραπάνω πληροφορίες, και υπήρξε ομοφωνία ως προς αυτό.»
Ο Ιωαννίδης αναφερόταν σε μια τροποποίηση του νόμου που θεσπίστηκε το 2003, η οποία υποχρέωνε τις ιδιωτικές εταιρείες υπό ξένη ιδιοκτησία να δημοσιεύουν λεπτομερείς οικονομικές καταστάσεις, κάτι που δεν ήταν υποχρεωμένες να κάνουν στο παρελθόν.
Η Deloitte Κύπρου, η MeritServus και το προσωπικό της Millhouse ανέλαβαν να δημιουργήσουν μία σειρά εγγράφων που θα έδινε την εντύπωση ότι η Amiscan είχε, στις αρχές του 2003, εκχωρήσει τις θυγατρικές της εταιρείες που κατείχαν τα σούπερ γιοτ, τα ακίνητα και άλλα πολυτελή περιουσιακά στοιχεία του Αμπράμοβιτς.
(Μέσω των δικηγόρων του, ο Τενενμπάουμ αρνήθηκε ότι «βοήθησε παράνομα ή αθέμιτα τον κ. Αμπράμοβιτς να αποκρύψει τα περιουσιακά του στοιχεία», δηλώνοντας ότι δεν «συμμετείχε, δεν ενέκρινε ούτε είχε γνώση οποιασδήποτε αθέμιτης αναδρομικής χρονολόγησης εγγράφων» και ότι «δεν μπορεί να θυμηθεί το πλαίσιο και τις λεπτομέρειες αυτών των υποτιθέμενων ζητημάτων, τα περισσότερα από τα οποία φέρεται να έλαβαν χώρα πριν από πάνω από 20 χρόνια». Ο ντε Κορτ αρνήθηκε να σχολιάσει. Δεν υπήρξε απάντηση στις ερωτήσεις που απευθύνθηκαν στον Παντσένκο μέσω της Millhouse στη Ρωσία.)
Τα έγγραφα θα έδειχναν ότι οι εν λόγω θυγατρικές εταιρείες ανήκαν πλέον στην Kelvedon στις Βρετανικές Παρθένες Νήσους (BVI). Η εν λόγω εταιρεία δεν επηρεαζόταν από την κυπριακή νομοθεσία και δεν θα ήταν υποχρεωμένη να γνωστοποιήσει τα περιουσιακά στοιχεία που διατηρούσε εκεί.
«Συμφωνήσαμε όλοι να μεταβιβάσουμε την πραγματική κυριότητα των μετοχών των εταιρειών-ιδιοκτητών στην Kelvedon Worldwide Ltd», έγραψε ο Ιωαννίδης σε ένα ηλεκτρονικό μήνυμα του Φεβρουαρίου 2006. «Η Deloitte ζητά να δει τις συμφωνίες/τα έγγραφα μεταβίβασης, προκειμένου να ολοκληρώσει τον έλεγχο της Amiscan.»
Μέχρι τον Νοέμβριο του 2006, η Millhouse συνέταξε ένα συμβόλαιο πώλησης και αγοράς, αφού το συζήτησε με τον δικηγόρο ντε Κορτ, όπως δείχνουν τα ηλεκτρονικά μηνύματα. Η ημερομηνία στο συμβόλαιο ορίστηκε ως 4 Ιανουαρίου 2003, για τη μεταβίβαση 19 θυγατρικών που ανήκαν στην Amiscan στην Kelvedon.
Ο Ανδρέας Ιωάννου, τότε διευθυντής ελέγχου της Deloitte Κύπρου, έγραψε σε ένα ηλεκτρονικό μήνυμα του Νοεμβρίου 2006 προς έναν υπάλληλο της Millhouse ότι η σύμβαση θα ήταν «επαρκής για να στηρίξει τη διαγραφή των θυγατρικών εταιρειών από τα βιβλία της Amiscan».
Τον επόμενο μήνα, η Deloitte Κύπρου διενήργησε έλεγχο και επικύρωσε τις οικονομικές καταστάσεις της Amiscan για το 2003. Αυτή τη φορά, η αξία των περιουσιακών στοιχείων αναγραφόταν ως μηδέν.
Σε επεξηγηματική σημείωση αναφερόταν: «Τον Ιανουάριο του 2003, η Εταιρεία μεταβίβασε, στο κόστος απόκτησης, το σύνολο των επενδύσεών της στις θυγατρικές της εταιρείες στη μητρική εταιρεία. Οι θυγατρικές είχαν συσταθεί στην Κύπρο, στις Βρετανικές Παρθένες Νήσους (BVI), στο Νησί του Μαν και στην A.V.V. Αρούμπα, και ασχολούνταν κυρίως με ακίνητα και την ιδιοκτησία άλλων ενσώματων περιουσιακών στοιχείων».
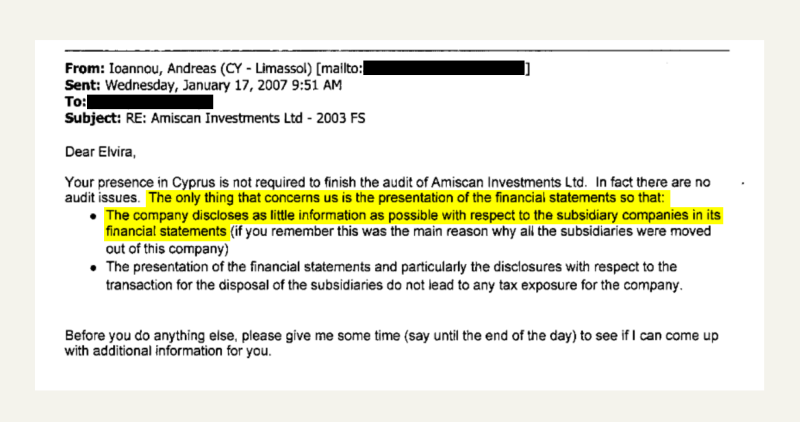
Σε ένα ηλεκτρονικό μήνυμα που εστάλη τον Ιανουάριο του 2007 προς τον Millhouse, ο Ιωάννου της Deloitte Κύπρου έγραψε ότι η κύρια προτεραιότητα της ελεγκτικής εταιρείας ήταν η Amiscan «να αποκαλύπτει όσο το δυνατόν λιγότερες πληροφορίες σχετικά με τις θυγατρικές εταιρείες στις οικονομικές της καταστάσεις».
Σε μια φορολογική δήλωση της Amiscan, πιστοποιημένη από τη Deloitte Κύπρου, η οποία υποβλήθηκε στην Κύπρο το 2007 και αφορούσε τα έτη 2003 και 2004, η αξία των επενδύσεων της εταιρείας αναφερόταν σε λιγότερο από 400 κυπριακές λίρες (λιγότερο από 700 δολάρια) για κάθε ένα από τα εν λόγω έτη.
Ο Πρεμ Σίκα καθηγητής Λογιστικής στο Πανεπιστήμιο του Έσεξ και στο Πανεπιστήμιο του Σέφιλντ, Prem Sikka, εξέτασε τα αρχεία και δήλωσε: «Οι εταιρείες υποχρεούνται να δημοσιεύουν αληθείς και ακριβείς λογαριασμούς. Και αν οι ημερομηνίες των συναλλαγών παραποιούνται, αυτό δεν συνιστά αλήθεια».
Η Ράτσελ Σέξτον, ανεξάρτητο μέλος της Επιτροπής Ελέγχου και Διασφάλισης Κινδύνων του Νομικού Τμήματος της κυβέρνησης του Ηνωμένου Βασιλείου και ανεξάρτητη μη εκτελεστική διευθύντρια στην Turicum Private Bank, ανέφερε ότι υπάρχουν νόμιμοι λόγοι για τους οποίους μια εταιρεία θα μπορούσε να αναδρομολογήσει ημερομηνίες εγγράφων: «Για παράδειγμα, εάν η μεταβίβαση της ιδιοκτησίας πραγματοποιήθηκε στην πράξη, αλλά τα έγγραφα δεν υπογράφηκαν ποτέ επίσημα, η εταιρεία θα μπορούσε να εκδώσει ένα έγγραφο που να καταγράφει το παρελθόν γεγονός».
Ωστόσο, όπως είπε, αυτό δεν φαίνεται να ισχύει για τις εταιρείες του Αμπράμοβιτς.
«Τα υποστηρικτικά έγγραφα δεν θα έπρεπε να έχουν αναδρομική ημερομηνία, εφόσον οι δομές και οι ρυθμίσεις δεν είχαν τεθεί σε εφαρμογή και οι σχετικές αποφάσεις δεν είχαν ληφθεί στις συγκεκριμένες ημερομηνίες. Κάτι τέτοιο θα μπορούσε να θεωρηθεί δόλια ψευδή δήλωση… Τα έγγραφα θα πρέπει να αναφέρουν την ημερομηνία κατά την οποία τέθηκαν σε ισχύ και να υπογράφονται την ημερομηνία έκδοσής τους, αντί να συντάσσονται με τρόπο που να δίνει την εντύπωση ότι υπήρχαν νωρίτερα από ό,τι στην πραγματικότητα. Αυτό θα μπορούσε να παραπλανήσει οποιονδήποτε εξετάζει τα εταιρικά αρχεία.»
Ο Ανδρέας Ιωάννου, ο οποίος εξακολουθεί να εργάζεται στη Deloitte Κύπρου, δεν απάντησε σε αίτημα για σχόλιο.
Η εταιρεία-σωσίας
Την ίδια περίοδο που γίνονταν οι συζητήσεις για την Amiscan, οι MeritServus, Millhouse και Deloitte Κύπρου αντάλλασσαν μηνύματα ηλεκτρονικού ταχυδρομείου σχετικά με μια άλλη εταιρεία με έδρα την Κύπρο, η οποία κατείχε έμμεσα περιουσιακά στοιχεία αξίας δισεκατομμυρίων δολαρίων για λογαριασμό του Αμπράμοβιτς.
Η Electus Investments Limited βρισκόταν στην κορυφή ενός τεράστιου δέντρου ιδιοκτησίας. Ιδρύθηκε στην Κύπρο τον Μάιο του 2001 και λειτουργούσε ως η «τελική μητρική εταιρεία» για όλα τα περιουσιακά στοιχεία των οποίων ο πραγματικός δικαιούχος ήταν το Sara Trust του Αμπράμοβιτς, σύμφωνα με επιστολή του 2002 της Deloitte Κύπρου προς την Κεντρική Τράπεζα της Κύπρου.
Αυτό σήμαινε ότι κατείχε έμμεσα δεκάδες εταιρείες που διαχειρίζονταν περιουσιακά στοιχεία αξίας δισεκατομμυρίων δολαρίων.
Από την ανταλλαγή μηνυμάτων ηλεκτρονικού ταχυδρομείου το 2006 προκύπτει ότι οι εταιρείες MeritServus, Millhouse και Deloitte Κύπρου συζητούσαν το γεγονός ότι οι διαχειριστές της Sara είχαν αποφασίσει να μην καταρτίσουν λεπτομερείς οικονομικές καταστάσεις για την Electus.
Ωστόσο, η Χούντικ της Millhouse παρατήρησε ότι, επειδή δεν υπήρχε εταιρεία ανώτερη της Electus, οι εταιρείες που ανήκαν σε αυτήν δεν μπορούσαν να μεταφερθούν σε μια «μητρική», σε αντίθεση με την περίπτωση της Amiscan.
Ο Ιωαννίδης της MeritServus φαινόταν να έχει τη λύση.
Υπέβαλε πρόταση στη Millhouse για την αναδρομική μεταβίβαση περιουσιακών στοιχείων που ανήκαν στην Electus σε μια εταιρεία με την ίδια επωνυμία στις Βρετανικές Παρθένες Νήσους (BVI), την οποία είχε ιδρύσει στα τέλη του 2003 και η οποία δεν θα επηρεαζόταν από τις νέες απαιτήσεις διαφάνειας στην Κύπρο.
Αυτό θα απαιτούσε την εκ των υστέρων συμπλήρωση εγγράφων, όπως προκύπτει από τα ηλεκτρονικά μηνύματα.
«Η Electus Cyprus είναι πλέον ο πραγματικός δικαιούχος», έγραψε ο Ιωαννίδης σε ηλεκτρονικό μήνυμα προς την Χούντικ και άλλα ανώτερα στελέχη της Millhouse τον Απρίλιο του 2006. «Επομένως, πρέπει τον Νοέμβριο του 2003 να μεταβιβάσουμε την πραγματική κυριότητα των εταιρειών χαρτοφυλακίου των Βρετανικών Παρθένων Νήσων (BVI) στην Electus BVI.»
Οι οικονομικές καταστάσεις της Electus για το 2003, οι οποίες κατατέθηκαν στο κυπριακό μητρώο εταιρειών, δείχνουν ότι πραγματοποιήθηκε η μεταβίβαση των περιουσιακών στοιχείων.
Οι εν λόγω καταστάσεις, οι οποίες επικυρώθηκαν από τη Deloitte Κύπρου και κατατέθηκαν στο κυπριακό μητρώο εταιρειών περίπου 14 χρόνια αργότερα, δείχνουν ότι τα περιουσιακά στοιχεία αξίας δισεκατομμυρίων δολαρίων, τα οποία σε διαφορετική περίπτωση θα εμφανίζονταν στις οικονομικές καταστάσεις της, δεν περιλαμβάνονταν σε αυτές.
Μία και μοναδική επένδυση — μια συμμετοχή στο βρετανικό υποκατάστημα της Millhouse, αξίας περίπου 145.000 δολαρίων — παρέμεινε καταχωρημένη στον ισολογισμό της Electus για το 2003. Διαρρεύσαντα μηνύματα ηλεκτρονικού ταχυδρομείου αποκαλύπτουν ότι αυτό το συγκεκριμένο στοιχείο του οικονομικού ιστορικού της Electus απλώς δεν μπορούσε να αναθεωρηθεί.
Η Χούντικ της Millhouse πρότεινε αρχικά να προχωρήσουν στην εκκαθάριση της κυπριακής οντότητας, αλλά ανακάλυψε ότι οι ελεγμένες και δημοσιευμένες οικονομικές καταστάσεις της θυγατρικής της που ήταν εγγεγραμμένη στο Ηνωμένο Βασίλειο, της Millhouse Capital UK Limited, είχαν ήδη προσδιορίσει την Electus με έδρα την Κύπρο ως την «άμεση και τελική μητρική εταιρεία» της το 2003 και το 2004, αφήνοντας ένα μόνιμο, δημόσιο αρχείο που αποδεικνύει ότι η βρετανική ανήκε σε κυπριακή εταιρεία και όχι σε εταιρεία των Βρετανικών Παρθένων Νήσων.
Η αναφορά στην κυπριακή Electus στα μητρώα εταιρειών του Ηνωμένου Βασιλείου θα καθιστούσε δύσκολο να υποστηριχθεί αναδρομικά ότι το βρετανικό υποκατάστημα της Millhouse ανήκε από την αρχή στην Electus με έδρα τις Βρετανικές Παρθένες Νήσους, όπως επισήμανε η Χούντικ.
Σε ένα ηλεκτρονικό μήνυμα, ο Ιωαννίδης πρότεινε να προσποιηθούν απλώς ότι η καταχώριση της βρετανικής εταιρείας, η οποία περιέγραφε την Electus ως κυπριακή, ήταν απλώς ένα λάθος – ή αλλιώς να ελπίσουν ότι κανείς δεν θα παρατηρούσε ποτέ την ασυμφωνία.
Ωστόσο, ένα ηλεκτρονικό μήνυμα του Ιωαννίδη αργότερα εκείνο το έτος δείχνει ότι αποφάσισαν να αφήσουν τη θυγατρική του Ηνωμένου Βασιλείου επίσημα υπό την Electus Κύπρου. «Συμφωνήθηκε να συνεχίσουμε να το κάνουμε αυτό, καθώς έχει ήδη γνωστοποιηθεί ότι η [Electus Κύπρου] είναι η μητρική εταιρεία», έγραψε τον Οκτώβριο του 2006.