
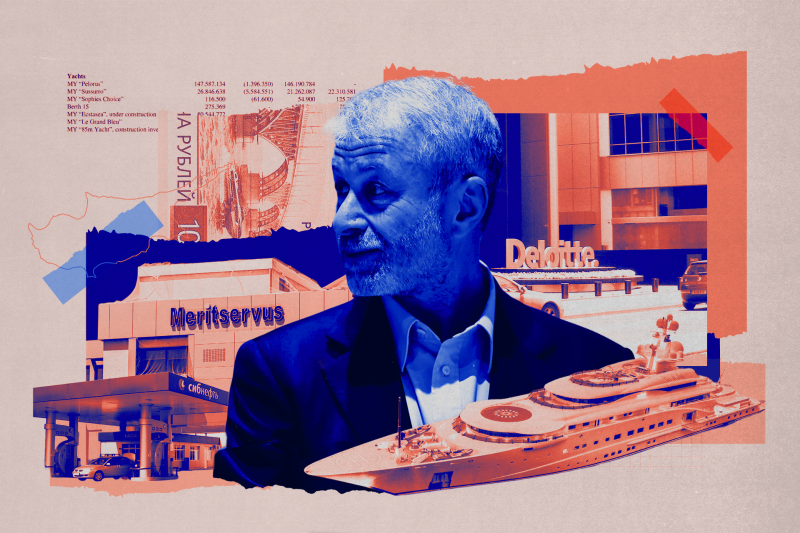
Sızdırılan belgelere göre, çokuluslu muhasebe firması Deloitte’un Kıbrıs’taki iştiraki, gerçek hak sahibi Roman Abramovich olan şirketler için geriye dönük evrakları onaylayarak, katılaşan vergi ve şeffaflık yasalarından kaçınmak amacıyla milyarlarca dolarlık varlığın Kıbrıs’tan BVI’ya geriye dönük olarak transfer edilmesine yardımcı oldu.
Yıllarca süren e-posta yazışmaları ve mali kayıtları inceleyen gazeteciler, 2000’li yılların ortalarında Deloitte Kıbrıs’ın, banka mevduatları, yatlar ve lüks gayrimenkuller de dahil olmak üzere, varlıkların transferi ile ilgili görüşmeler yaptığını ve gerçekleştirmesine yardımcı olduğunu ortaya çıkardı. Söz konusu işlemler, Kıbrıs’ın 2004 yılında Avrupa Birliği’ne katılımından önce, yabancı sermayeli ve özel şirketlere yönelik vergi ve şeffaflık gerekliliklerini artırmasının ardından yapıldı.
Temel Bulgular
- Yıllarca süren e-posta yazışmaları ve mali kayıtları içeren sızdırılmış dosyalar, Deloitte Kıbrıs’ın, Abramovich’in servetini yöneten diğer firmalarla iş birliği yaparak, bankalardaki nakit mevduatlar, süper yatlar ve lüks evler de dahil olmak üzere büyük miktardaki varlığını Kıbrıs’tan İngiliz Virjin Adaları’na (BVI) taşıdığını gösteriyor.
- Dosyalar, şu anda İngiltere tarafından yaptırıma tabi olan Kıbrıs merkezli bir kurumsal hizmet sağlayıcısı olan MeritServus’tan geliyor. MeritServus, varlıkların yıllar önce BVI’ya taşınmış gibi görünmesini sağlamak için geriye dönük evrak işlemleri yaparken Deloitte Kıbrıs ile yakın işbirliği içinde çalıştı.
- 2000’li yılların ortalarında oluşturulan geriye dönük evraklar, Kıbrıs’taki bir şirketin, yıllar sonra Kıbrıslı yetkililere sunulan beyanlardan belli varlıkları çıkarmasına olanak sağladı. Sızdırılmış e-postalar, söz konusu evrak işlerinin, yabancı sermayeli ve özel firmalar için daha fazla vergi ve şeffaflık şartı olan Kıbrıs yasalarından kaçınmak için oluşturulduğunu gösteriyor.
- Abramovich’in evrakların hazırlanmasından haberdar olduğuna veya bunu onayladığına dair bir kanıt yok. Avukatları Abramovich’in “vergi kaçırdığı veya kaçırmaya çalıştığı” iddialarını reddederek, şirketlerinin, Deloitte Kıbrıs’tan gelen tavsiyelere uymasının “tamamen yerinde” olduğunu söyledi. Deloitte Kıbrıs, “geçerli yasalara uygun hareket ettiğini” belirtti ancak daha fazla yorum yapmaktan kaçındı.
Deloitte Kıbrıs, söz konusu işlemler ile ilgili, şu anda İngiltere tarafından yaptırıma tabi olan Kıbrıs merkezli kurumsal hizmet sağlayıcısı MeritServus ile yakından çalıştı. MeritServus, 2005 yılında bağımsız bir firma haline gelmeden önce Deloitte Kıbrıs’ın bir parçası idi.
Söz konusu iki firma, Abramovich’e ait varlıkları yöneten Millhouse Capital U.K. Limited (Birleşik Krallık) ve Millhouse LLC (Rusya) bünyesindeki üst düzey yöneticilere danışmanlık hizmeti veriyordu.
Firmalar arasındaki bazı e-posta yazışmalarında, 2005 yılında bir dizi belgenin hazırlanması konusu ele alınıyordu. Bu belgeler, nihai sahibi Abramoviç olan Kıbrıs’taki bir şirketin, Kıbrıs makamlarına şu beyanda bulunmasını sağlayacaktı: Şirketin 2003 yılında Rus petrol şirketi Sibneft’teki hisselerin satışından elde ettiği ve banka mevduatı olarak tuttuğu yaklaşık 2 milyar dolar, aslında bir BVI firması adına tutuluyordu. Bu, söz konusu paranın Kıbrıs’ta yüksek oranda vergiye tabi olmamasını sağlayacaktı. Gazetecilerin ele geçirdiği ilgili Kıbrıs şirketine ait 2005 tarihli mali rapor, bu planın hayata geçirildiğini ortaya koyuyor: Raporda, şirketin – geriye dönük tarihli belgelerin hazırlanmasından bir yıl önce – 2004 yılında, BVI merkezli ana şirketi adına emaneten 870 milyon dolar tuttuğu belirtiliyor.
Bir başka olayda, 2006 yılında Deloitte Kıbrıs çalışanları, Abramovich’in nihai sahibi olduğu Kıbrıs merkezli bir şirketin 2003 yılına ait mali tablolarını, yaklaşık 700 milyon dolar değerindeki varlıkları elden çıkarmış gibi görünmesini sağlayacak şekilde onayladı. Belgelerde, söz konusu varlıkların 2003 yılından beri Kıbrıslı şirketin BVI’da bulunan ana şirketi tarafından tutulduğu belirtiliyordu. Oysa aslında bu varlıklar, 2003’ten 2006’ya kadar Kıbrıslı şirketin elindeydi.
Abramovich’i temsil eden bir hukuk bürosu, OCCRP’ye verdiği yanıtta, Abramovich’in kayıtların hazırlanması, geriye dönük tarih atılması veya tahrif edilmesi planlarına “dahil olduğuna, bunlara onay verdiğine veya bunlardan haberdar olduğuna” dair hiçbir kanıt bulunmadığını ifade etti. Hukuk bürosu, müvekkillerinin şirketlerinin kuruluş, yönetim ve denetim süreçleri için Deloitte dahil olmak üzere profesyonel firmalarla çalıştığını, ve bu firmalara, söz konusu işlemleri “usulüne uygun ve yürürlükteki tüm yasal gerekliliklere uygun şekilde” gerçekleştirmeleri hususunda güvenildiğini belirtti. Hukuk bürosu, Abramovich’in “vergi kaçırdığı veya kaçırmaya çalıştığı” ya da “varlıklarını yasa dışı veya uygunsuz yollarla gizlediği” iddialarını reddetti.
Deloitte Kıbrıs, “yürürlükteki yasalara uygun hareket ettiğini” belirtti ancak 20 yıl öncesine ait yazışmalara artık erişemediğini ifade ederek daha fazla yorum yapmaktan kaçındı. Deloitte Global’in iletişim direktörüne yöneltilen sorulara ise yanıt verilmedi.
Bu bulgular, Abramovich’in Sibneft satışından elde edilen gelirlerle bağlantılı kara para aklama şüpheleri nedeniyle Jersey’deki yetkililer tarafından soruşturulduğu bir dönemde ortaya çıktı. (Abramovich’in avukatları, müvekkillerinin “tüm iddiaları reddettiğini” ve kendisine yönelik herhangi bir suçlama yöneltilmediğini belirtti.)
Ocak 2005’ten itibaren MeritServus’un yönetim kurulu başkanı ve yönetici ortağı olan Demetris Ioannides, Abramovich’in yaklaşık 1 milyar dolar değerindeki varlıkları “gizlemek için kullandığı” öne sürülen “şeffaf olmayan offshore yapıları” oluşturduğu gerekçesiyle 2023 yılında Birleşik Krallık hükümeti tarafından yaptırım listesine alındı. MeritServus şirketlerinden biri olan MeritServus HC Limited de aynı tarihte Birleşik Krallık tarafından yaptırıma tabi tutuldu.
2005 yılına kadar yaklaşık yirmi yıl boyunca Deloitte Kıbrıs’ın yönetim kurulu başkanlığını da yürütmüş olan 83 yaşındaki Ioannides, avukatları aracılığıyla yaptığı açıklamada, sağlık sorunlarını gerekçe göstererek yorum yapmayı reddetti.
Birleşik Krallık merkezli Tax Justice Network’ün (Vergi Adaleti Ağı) genel müdürü ekonomist Alex Cobham, “doğru olmadığını bildiğiniz bir durumu desteklemek amacıyla kasıtlı olarak sahte belge oluşturup bunları vergi dairesine sunmanın” vergi kaçakçılığı sayılabileceği görüşünü dile getirdi.
Cobham ayrıca, Deloitte ve dünya genelindeki ofislerinin, rakamlarına güvenilebilecek kurumlar olmaları gerektiğini sözlerine ekledi.
Sızdırılan kanıtların bir özetini inceleyen 33 Chambers hukuk bürosu avukatlarından Andrew Mitchell KC; Deloitte Kıbrıs, MeritServus ve Millhouse’un belgelere geriye dönük tarih atma girişimlerini, “normal şartlarda vergiye tabi olması gereken varlıkları yasal vergilemeden korumaya yönelik, son derece açık ve bariz bir hamle” olarak nitelendirdi.
Araştırma Hakkında
Devam eden küresel bir araştırmacı gazetecilik işbirliği olan “Cyprus Confidential”, MeritServus da dahil olmak üzere altı farklı Kıbrıslı hizmet sağlayıcısından sızdırılan 3,6 milyondan fazla belgeye dayanmaktadır.
MeritServus belgeleri; Distributed Denial of Secrets (DDoS) tarafından OCCRP, Uluslararası Araştırmacı Gazeteciler Konsorsiyumu (ICIJ), Paper Trail Media ve diğer medya kuruluşlarıyla paylaşılmıştır. OCCRP daha önce MeritServus hakkında haberler yapmıştı; mevcut proje de bu çalışmaların üzerine inşa edildi.
Bu araştırma, Bureau of Investigative Journalism (Araştırmacı Gazetecilik Bürosu) liderliğinde; Guardian, BBC ve CIReN ortaklığıyla yürütülmektedir.
Tarihi Yeniden Yazmak
Sızdırılan e-postalar; Millhouse, MeritServus ve Deloitte Kıbrıs’taki üst düzey yetkililerin, Kıbrıs’ta kayıtlı Kravin Investments Limited şirketinin vergi borcu hakkında aylarca nasıl yazıştıklarını gözler önüne seriyor.
Kravin, 1999 yılında Abramoviç için kurulmuştu. Şirket; o dönemde hâlâ Deloitte Kıbrıs’ın bir birimi olan MeritServus’un, Abramoviç’in 2000’lerin başındaki hızla büyüyen uluslararası ticari faaliyetlerine hizmet etmek amacıyla kurup yönettiği Kıbrıs merkezli şirketler, tröstler ve banka hesapları grubu arasında yer alıyordu.
2005 yılına gelindiğinde, Kravin ve diğer düzinelerce şirket, Sara Trust adlı tek bir Kıbrıs tröstünün mülkiyetindeydi. Abramoviç tröstün lehtarı, MeritServus’tan Ioannides ise mütevellisiydi.
Kravin, Abramoviç’in Rus petrol devi Sibneft’teki yüzde 20’lik hissesini Yukos adlı bir başka Rus petrol şirketine satmasının ardından 2003 yılında 3 milyar dolarlık büyük bir nakit girişi sağlamıştı. Yukos’tan gelen fonların akmaya başlamasından bir aydan kısa bir süre sonra – tam da Abramoviç’in Chelsea Futbol Kulübü’nü satın aldığı gün – Kravin’in hissedarı, takımın ana şirketine yüklü miktarda bir kredi imkânı sağladı.
(Abramovich, Sibneft’i 1990’ların ortalarında Rus devletinden 248 milyon dolar karşılığında satın almıştı. Bir İngiliz Yüksek Mahkemesi yargıcına göre bu satın alma işlemi, Abramovich’in şirketinin teklifinin “gerçek bir rekabetle karşılaşmadığı” bir açık artırma yoluyla kontrolü ele geçirmesinin ardından gerçekleşmişti. Abramovich, daha sonra, Eylül 2005’te Sibneft’teki kalan hisselerini Rusya’nın devlet kontrolündeki enerji devi Gazprom’a 13 milyar dolar karşılığında sattı. Abramovich’in avukatları, Yüksek Mahkeme kararının “herhangi bir açık artırmanın usulsüz veya yasa dışı olduğuna dair bir bulgu içermediğini” belirterek, Abramovich’in “Sibneft hisseleriyle ilgili yasa dışı işlemlere taraf olduğu” iddiasını reddettiler.)
2005 yılının ortalarında Deloitte Kıbrıs, Millhouse ve MeritServus; Sibneft hisse satışının ardından Yukos tarafından Kravin’e gönderilen fonlar nedeniyle milyonlarca dolarlık faiz gelirinin birikmiş olduğu konusunu görüşmeye başladılar. 2003 yılına ait taslak mali tablolar, söz konusu fonların tutarının 31 Aralık 2003 tarihi itibariyle yaklaşık 1,8 milyar dolar civarında olduğunu gösteriyor.
E-posta yazışmaları, Kravin’in banka mevduatlarından elde ettiği faiz gelirinin, Kıbrıs kurumlar vergisine, ve yabancıların mülkiyetindeki Kıbrıs şirketlerinin pasif gelirlerinden elde ettikleri faizler üzerinden vergi ödemesini zorunlu kılan daha yeni ve ek bir vergi yükümlülüğüne tabi olduğunu ortaya koyuyor. Söz konusu mevzuat, 2003 yılındaki Sibneft ödemesinden hemen önce yürürlüğe girmişti.
Haziran 2005’te Moskova’da yapılacak bir toplantının gündemini içeren bir e-posta yazışması; Deloitte Cyprus, MeritServus ve Millhouse’un “vergi riskleri ve geçmişte bu riskleri ortadan kaldırmaya yönelik seçeneklerin” yanı sıra “Sibneft/Yukos anlaşmasına ilişkin bildirimleri” de ele alacaklarını gösteriyordu.
Daha sonra, Ağustos 2005’te, Deloitte Cyprus ortağı Antonis Taliotis, MeritServus’tan Ioannides’e bir e-posta göndererek, yalnızca 2005 yılının ilk altı ayında Kravin’in gelirinden elde edilen faiz tutarının 10 milyon dolar olduğunu belirtti. Ioannides, bu faiz gelirinin “%15 oranında fiili vergi yüküne tabi olacağını” ifade ederek konunun görüşülmesi çağrısında bulundu.
O sırada MeritServus’tan Ioannides ve Millhouse’dan Natalia Khudyk, Ioannides’in ilk kez 2003’te gündeme getirdiği ve “verginin ödenmesinden kaçınmaya yarayacağını” söylediği bir fikri tartışıyorlardı. Ioannides’in önerisine göre Kravin’in elindeki fonlar, BVI’daki holding şirketine geçici temettü olarak ödenmeliydi. Fonlar burada vergiye tabi olmayacaktı. Kravin daha sonra temettüyü holding şirketi adına yatırmayı kabul edecekti.
2005 yılında sızdırılan yazışmalarda Ioannides, Kravin’in Sibneft gelirlerini Mayıs 2003’te Abramovich’e ait olan ve MeritServus tarafından yönetilen başka bir şirket olan hissedarı Kelvedon Worldwide Limited’e temettü olarak ödemiş gibi görünmesini sağlayacak bir dizi belge oluşturma ihtiyacını ayrıntılarıyla anlattı. Kağıt izi, Kravin’in fonları Kelvedon adına elinde tuttuğunu gösteriyor.
Abramovich’in avukatları, müvekkillerinin vergi kaçırdığı iddiasını reddettiğini belirtti. Avukatlar, “Deloitte gibi saygın bir kuruluşun uzman danışmanları tarafından bir düzenleme önerilmişse, [Abramovich] ile bağlantılı şirketlerin bu öneriyi esas alması son derece yerinde bir davranış,” ifadelerini kullandı.
Ioannides, Ağustos 2005’te Khudyk’e gönderdiği bir e-postada, söz konusu fikir üzerinde Taliotis ve Deloitte Kıbrıs’ın bir diğer ortağı Nicos Charalambous tarafından halihazırda anlaşılmış olduğunu belirtti.
Ioannides, Khudyk’e yazdığı mesajda, “Eğer siz de onaylıyorsanız, 2003 ve 2004 yıllarına ait mali tabloların ve muhasebe kayıtlarının buna uygun şekilde değiştirilmesi gerekecek,” dedi.
Ertesi ay Ioannides, Khudyk’e tekrar yazdı; bu kez, bazıları 2003 tarihli olacak şekilde geriye dönük olarak düzenlenmesi gerektiğini belirttiği; Kelvedon, MeritServus ve Kravin arasında teati edilmesi gereken mektup taslaklarını ekledi. Söz konusu mektuplar, o yıl Kelvedon’a yapılacak kâr payı ödemesinin genel şartlarını ve o tarihten itibaren fonların Kravin tarafından yönetilmesine ilişkin esasları ortaya koyuyordu.
Gazeteciler, bu düzenlemenin hayata geçirilip geçirilmediğini bağımsız kaynaklarla doğrulayamadı. Kıbrıs şirket sicil kayıtlarına göre, Kravin için 2003 veya 2004 yıllarına ait herhangi bir mali tablo sunulmadı.
Bununla birlikte, sızdırılan yazışmalar, MeritServus’un daha sonra 2004 ve 2005 yılları için raporlar hazırladığını; bu raporlarda Kravin’in, yatırım fonlarının performansına ilişkin olarak Kelvedon’a bilgi veriyor gibi göründüğünü ortaya koyuyor.
Ayrıca Kravin, Kıbrıs şirket sicil kayıtlarına sunduğu 2005 yılına ait mali tablolarda, 2004 ve 2005 yılları için toplamda yalnızca 15.000 dolarlık vergi ödemesi beyan etti.
Kayıtlara göre, on yıldan fazla bir zaman sonra, yani 2016’da sunulan söz konusu mali tablolar, Deloitte Kıbrıs ortaklarından Nicos Charalambous tarafından resmen onaylanmıştı. Sızdırılan e-postalara göre Charalambous, geriye dönük tarih atma stratejisini görüşen ve bu konuda mutabık kalan kişiler arasındaydı. Charalambous, tabloların “şirketin mali durumunu doğru ve adil bir şekilde yansıttığını” teyit eden bir raporu imzalamıştı.
LinkedIn hesabına göre Deloitte’tan ayrılmış olan Charalambous’a ait telefon numarasına gönderilen mesajlara ve yapılan aramalara yanıt alınamadı.
Bu yılın başlarında firmadan ayrılana kadar Deloitte Kıbrıs’ta ortak olarak görev yapan Antonis Taliotis, OCCRP’ye Deloitte aracılığıyla yanıt vereceğini söyledi; ancak muhasebe firması herhangi bir yorum yapmayı reddetti.
Rusya’daki Millhouse aracılığıyla Khudyk’e iletilen sorulara veya Khudyk’in sosyal medya hesaplarından birine gönderilen sorulara herhangi bir yanıt verilmedi.
MeritServus İnceleme Altında
MeritServus’un tüzel kişiliklerinden biri olan Meritservus Secretaries Limited ve iki eski MeritServus çalışanı; bir zamanlar nihai mülkiyeti Abramoviç’e ait olan süper yat yönetim şirketi BOYM (Blue Ocean Management Limited) ile birlikte, Kıbrıs’ta devam eden bir ceza davasında sanık konumunda bulunuyor.
Söz konusu suçlamalar; OCCRP, Bureau of Investigative Journalism ve medya partnerlerinin geçen yıl ortaya çıkardığı bilgiler üzerine yöneltilmişti. Bu bilgilere göre Blue Ocean, 2000’li yıllarda vergi kaçırma girişimi olduğu anlaşılan bir hamleyle sahte bir süper yat kiralama işi kurmuştu. OCCRP’nin tespitlerine göre, Blue Ocean’ın idari işlerini MeritServus yürütüyordu. Meritservus Secretaries Limited’in yöneticisi daha önce konuyla ilgili yorum yapmayı reddetmişti.
Söz konusu ceza davasında süper yat şirketi, 26 milyon euroyu aşkın vergi ve tahakkuk eden faiz tutarını ödememekle suçlanıyor. Abramoviç’in avukatları, müvekkillerinin “yasal olarak ödenmesi gereken vergilerden kaçınmak amacıyla herhangi bir devlet kurumunu yanıltma veya başka herhangi bir amaçla” hareket ettiğine dair iddiaları reddetti.
Sanıklar; vergi ödememe ve vergi beyannamelerinin geç verilmesi nedeniyle kesilen cezaları ödememe gibi suçlamalarla karşı karşıya. Blue Ocean ayrıca vergi beyannamesi vermemekle de itham ediliyor.
Kıbrıs Yeminli Mali Müşavirler Enstitüsü (ICPAC), Birleşik Krallık’ın 2023’te uyguladığı yaptırımların ardından MeritServus’un lisanslarını iptal etti. Gazetecilerin MeritServus e-posta adreslerine gönderdiği iletiler geri döndü.
Gizli Lüks Varlıklar
MeritServus belgeleri ayrıca; Deloitte Cyprus, MeritServus ve Millhouse çalışanlarının, Abramovich’in nihai sahibi olduğu bir başka şirketin, kendisine ait yüz milyonlarca dolarlık kişisel varlığı Kıbrıs makamlarına beyan etmemesine olanak tanıyacak belgeler hazırlama konusunda anlaştıklarını ortaya koyuyor.
Sızdırılan belgeler arasında yer alan Amiscan Investments Limited adlı bir Kıbrıs şirketine ait 2003 yılı taslak mali tablolar, şirketin elinde bir dizi yüksek değerli varlık bulunduğunu gösteriyor: toplam değeri 354 milyon doları bulan çeşitli yatlar, 142 milyon dolar değerinde çeşitli hava araçları ve Fransa ile Birleşik Krallık’ta toplam 127 milyon dolar değerinde dört mülk.
Söz konusu taslak mali tablolar, Temmuz 2005’te Deloitte Cyprus tarafından hazırlanmıştı; ancak Ekim 2005’te MeritServus çalışanı Ioannides tarafından gönderilen bir e-postada, bu varlıkların beyan edilmesi konusunda tereddütler dile getirildi.
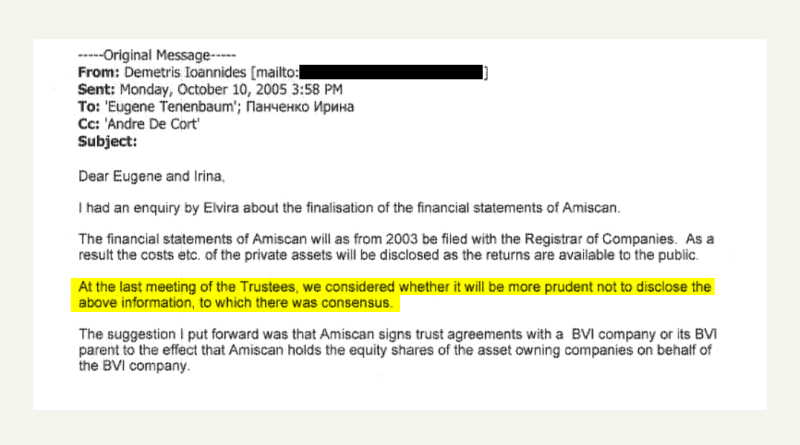
Ioannides; o dönemde Birleşik Krallık merkezli Millhouse Capital U.K. Limited şirketinin direktörü olan Eugene Tenenbaum’a, Abramovich’in o dönemdeki mali danışmanı Irina Panchenko’ya ve Millhouse’un şirket içi avukatı Andre de Cort’a gönderdiği e-postada şunları yazdı: “Amiscan’ın mali tabloları 2003 yılından itibaren Şirketler Mukayyitliği’ne sunulacak… beyanlar kamuya açık hale geldiğinde özel varlıklar da açıklanmış olacaktır. Mütevelli Heyeti’nin son toplantısında, yukarıdaki bilgilerin açıklanmamasının daha ihtiyatlı bir yaklaşım olup olmayacağını değerlendirdik ve bu konuda bir mutabakata vardık.”
Ioannides, 2003 yılında yürürlüğe giren ve yabancıların mülkiyetindeki özel şirketlerin – daha önce böyle bir yükümlülükleri bulunmamasına rağmen – ayrıntılı mali tablolar yayınlamasını zorunlu kılan bir yasa değişikliğine atıfta bulunuyordu.
Deloitte Kıbrıs, MeritServus ve Millhouse çalışanları; Amiscan’ın, Abramoviç’in süper yatlarını, mülklerini ve diğer lüks varlıklarını elinde bulunduran iştiraklerini 2003’ün başlarında elden çıkarmış gibi görünmesini sağlayacak belgeler oluşturma işine giriştiler.
(Tenenbaum, avukatları aracılığıyla “Bay Abramoviç’in varlıklarını gizlemesine yasa dışı veya uygunsuz yollarla yardım ettiği” iddiasını reddetti; “belgelerin uygunsuz bir şekilde geriye dönük olarak tarihlendirilmesi işlemine katılmadığını, buna onay vermediğini veya bundan haberdar olmadığını” ve “çoğu 20 yılı aşkın bir süre önce gerçekleştiği öne sürülen bu konuların bağlamını ve ayrıntılarını hatırlayamadığını” belirtti. De Cort yorum yapmayı reddetti. Rusya’daki Millhouse aracılığıyla Panchenko’ya yöneltilen sorulara ise yanıt gelmedi.)
Hazırlanan belgeler, söz konusu bağlı şirketlerin artık BVI’daki Kelvedon firmasının mülkiyetinde olduğunu gösterecekti. Bu firma, Kıbrıs’taki yasal düzenlemelerden etkilenmiyordu ve oradaki varlıklarını beyan etme yükümlülüğü bulunmuyordu.
Ioannides, Şubat 2006 tarihli bir e-postada, “Hisseleri elinde bulunduran şirketlerin paylarına ilişkin nihai mülkiyet hakkını Kelvedon Worldwide Ltd’ye devretme konusunda hepimiz mutabık kaldık,” diye yazmıştı. “Deloitte, Amiscan’ın denetimini tamamlayabilmek için devir sözleşmelerini veya devir işlemlerine dair belgeleri görmek istiyor.”
E-postalara göre, Kasım 2006’ya gelindiğinde Millhouse, avukat de Cort ile yapılan görüşmelerin ardından bir alım-satım sözleşmesi taslağı hazırlamıştı. Amiscan’a ait 19 bağlı şirketin Kelvedon’a devrini konu alan sözleşmenin tarihi, 4 Ocak 2003 olarak belirlenmişti.
Deloitte Kıbrıs’ın o dönemdeki denetim müdürü Andreas Ioannou, Kasım 2006’da bir Millhouse çalışanına gönderdiği e-postada, söz konusu sözleşmenin “bağlı şirketlerin Amiscan’ın kayıtlarından çıkarılmasını gerekçelendirmek açısından yeterli olacağını” belirtmişti.
Ertesi ay Deloitte Kıbrıs, Amiscan’ın 2003 yılı mali tablolarını denetleyip onayladı. Bu kez varlıkların değeri sıfır olarak gösterilmişti.
Açıklayıcı bir notta şu ifadeler yer alıyordu: “Şirket, Ocak 2003’te bağlı ortaklıklarındaki tüm yatırımlarını maliyet bedeli üzerinden ana şirketine devretmiştir. Söz konusu bağlı ortaklıklar Kıbrıs, İngiliz Virjin Adaları (BVI), Man Adası ve Aruba’da (A.V.V.) kurulmuş olup, esas olarak gayrimenkul ve diğer maddi varlıkların mülkiyetiyle iştigal etmekteydi.”
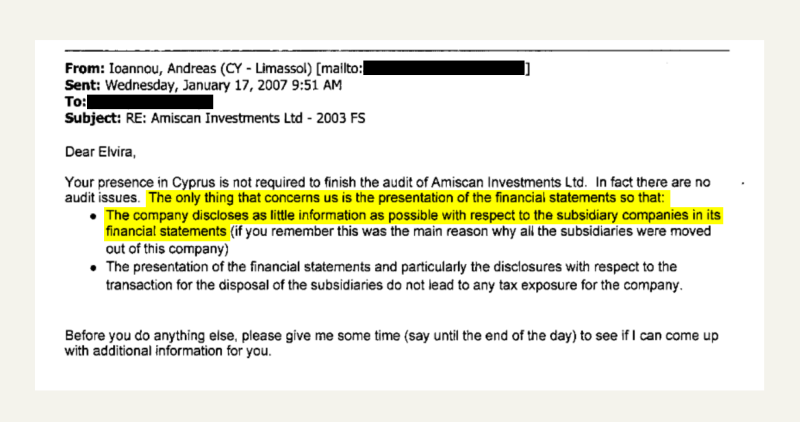
Deloitte Kıbrıs’tan Ioannou, Ocak 2007’de Millhouse’a gönderdiği bir e-postada, muhasebe firmasının temel önceliğinin Amiscan’ın “mali tablolarında bağlı ortaklıklarına ilişkin mümkün olduğunca az bilgi açıklaması” olduğunu belirtmişti.
Deloitte Kıbrıs tarafından onaylanan ve 2007 yılında Kıbrıs’ta sunulan, Amiscan’a ait 2003 ve 2004 yıllarını kapsayan vergi beyannamesinde, şirketin yatırımlarının değeri her iki yıl için de 400 Kıbrıs lirasının (700 dolardan az) altında gösterilmişti.
Essex ve Sheffield üniversitelerinde Muhasebe alanında Emeritus Profesör olan Prem Sikka dosyaları inceledi ve şunları söyledi: “Şirketlerin doğru ve adil hesap kayıtları yayınlaması gerekir. Eğer işlem tarihleri gerçeğe uygun şekilde gösterilmiyorsa, bu dürüst bir yaklaşım değildir.”
Birleşik Krallık Hükümet Hukuk Departmanı Denetim ve Risk Güvencesi Komitesi’nin bağımsız üyesi ve Turicum Private Bank’ta bağımsız yönetim kurulu üyesi olan Rachel Sexton, bir şirketin belgelerin tarihini geriye dönük olarak düzenlenmesinin meşru nedenleri olabileceğini belirtti: “Örneğin, mülkiyet devri fiilen gerçekleşmiş ancak evraklar hiçbir zaman resmen imzalanmamışsa, şirket geçmişte yaşanan bu olayı belgeleyen bir evrak hazırlayabilir.”
Ancak Sexton, Abramovich’in şirketleri söz konusu olduğunda durumun böyle görünmediğini ifade etti.
Sexton, “Yapılar ve düzenlemeler henüz mevcut değilken ve ilgili kararlar o tarihlerde alınmamışken, destekleyici belgelerin tarihi geriye dönük olarak değiştirilmemeliydi. Böyle bir işlem, hileli beyan olarak değerlendirilebilir… Belgeler, gerçekte var olduklarından daha erken bir tarihte düzenlenmiş gibi görünmelerini sağlayacak şekilde değil, geçerlilik kazandıkları tarihi belirtecek ve hazırlandıkları tarihte imzalanacak şekilde düzenlenmelidir. Aksi bir durum, şirket kayıtlarını inceleyen kişileri yanıltabilir” dedi.
Halen Deloitte Kıbrıs bünyesinde görev yapan Andreas Ioannou, görüş talebine yanıt vermedi.
İkiz Şirket
Amiscan hakkındaki görüşmelerin sürdüğü bir dönemde MeritServus, Millhouse ve Deloitte Kıbrıs; Abramoviç adına dolaylı yoldan milyarlarca dolarlık varlık bulunduran, Kıbrıs merkezli bir başka şirket hakkında e-posta alışverişinde bulunuyordu.
Electus Investments Limited, devasa bir mülkiyet yapısının en tepesinde yer alıyordu. Deloitte Kıbrıs’ın, Kıbrıs Merkez Bankası’na 2002 yılında gönderdiği bir yazıya göre, Mayıs 2001’de Kıbrıs’ta kurulan bu şirket, Abramoviç’in Sara Trust’ı tarafından nihai olarak sahiplenilen tüm varlıklar için “nihai holding şirketi” işlevi görüyordu.
Bu durum, şirketin milyarlarca dolar değerinde varlık bulunduran düzinelerce şirketin dolaylı sahibi olduğu anlamına geliyordu.
2006 yılında yapılan e-posta yazışmaları; MeritServus, Millhouse ve Deloitte Kıbrıs’ın, Sara’nın mütevellilerinin Electus için ayrıntılı mali tablolar istememe kararı üzerine görüştüklerini ortaya koyuyor.
Ancak Millhouse’dan Khudyk, Electus’un üzerinde başka bir şirket bulunmadığına; dolayısıyla, Amiscan örneğinde olduğu gibi, Electus’un sahip olduğu şirketlerin bir “ana şirkete” devredilmesinin mümkün olmadığına dikkat çekti.
MeritServus’tan Ioannides’in aklında bir çözüm vardı.
Ioannides, Millhouse’a şu öneriyi sundu: Electus’a ait varlıkların, kendisi tarafından 2003 yılı sonlarında kurulan ve Kıbrıs’taki yeni şeffaflık gerekliliklerinden etkilenmeyecek olan, aynı isimli bir BVI şirketine geriye dönük olarak devredilmesi.
E-postalar, bu sürecin geriye dönük tarihli evrak düzenlenmesini gerektireceğini ortaya koyuyor.
Ioannides, Nisan 2006’da Khudyk ve diğer üst düzey Millhouse çalışanlarına gönderdiği bir e-postada, “Electus Cyprus artık nihai malik konumunda,” diye yazdı. “Bu nedenle, BVI Holding Şirketlerinin nihai mülkiyetini Kasım 2003 itibarıyla Electus BVI’ya devretmemiz gerekiyor.”
Kıbrıs şirket siciline sunulan ve 2003 yılını kapsayan Electus mali tabloları, söz konusu varlık devrinin gerçekleştiğini gösteriyor.
Deloitte Kıbrıs tarafından onaylanan ve yaklaşık 14 yıl sonra Kıbrıs şirket sicil memurluğuna sunulan bu tablolar, aksi takdirde şirketin mali kayıtlarında yer alması gereken milyarlarca dolarlık varlığın bu kayıtlarda gösterilmediğini ortaya koyuyor.
Tek bir yatırım – Millhouse’un Birleşik Krallık şubesinde yaklaşık 145.000 dolar değerindeki bir hisse payı – Electus’un 2003 yılı bilançosunda varlığını sürdürüyordu. Sızdırılan e-postalar, Electus’un finansal geçmişine dair bu özel ayrıntının yeniden yazılamadığını ortaya koyuyor.
Millhouse’dan Khudyk başlangıçta Kıbrıs’taki kuruluşu tasfiye etmeyi önermişti; ancak şirketin Birleşik Krallık’ta kayıtlı iştiraki Millhouse Capital UK Limited’in denetimden geçmiş ve yayımlanmış mali tablolarında, Kıbrıs merkezli Electus’un 2003 ve 2004 yıllarında “doğrudan ve nihai ana şirket” olarak belirtildiğini fark etti. Bu durum, Birleşik Krallık’taki firmanın sahibinin bir BVI şirketi değil, bir Kıbrıs şirketi olduğunu gösteren kalıcı ve kamuya açık bir kayıt oluşturuyordu.
Khudyk, Birleşik Krallık şirket kayıtlarında Kıbrıs merkezli Electus’a yapılan bu atfın, Millhouse’un Birleşik Krallık şubesinin başından beri BVI merkezli Electus’a ait olduğunu geriye dönük olarak iddia etmeyi zorlaştıracağını belirtti.
Ioannides bir e-postada, Electus’u Kıbrıs şirketi olarak gösteren Birleşik Krallık şirket kaydının sadece bir hata olduğunu öne sürmeyi ya da bu tutarsızlığın hiç fark edilmemesini ummayı teklif etti.
Ancak Ioannides’in aynı yılın ilerleyen dönemlerinde gönderdiği bir e-posta, Birleşik Krallık’taki iştiraki resmen Kıbrıs merkezli Electus’a bağlı tutmaya karar verdiklerini gösteriyor. Ioannides, Ekim 2006’da yazdığı mesajda, “[Electus Cyprus]’ın ana şirket olduğu halihazırda beyan edildiği için bu şekilde devam edilmesi kararlaştırıldı” ifadesini kullandı.